Domain wohngebäudeversicherung24.de kaufen?
Wir ziehen mit dem Projekt
wohngebäudeversicherung24.de um.
Sind Sie am Kauf der Domain
wohngebäudeversicherung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohngebäudeversicherung24.de kaufen?
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
Was bedeutet "haftpflicht schaden handy vorkasse"?
"Haftpflicht Schaden Handy Vorkasse" bedeutet, dass bei einem Schaden am Handy, der durch eine Haftpflichtversicherung abgedeckt ist, eine Vorauszahlung geleistet werden muss. Das bedeutet, dass der Versicherungsnehmer den Schaden zunächst selbst bezahlen muss und die Versicherung die Kosten im Anschluss erstattet. **
Ähnliche Suchbegriffe für Ergotron-StyleView-Klemmset-Infusionsstativ-für
Top-Angebote
Produkte zum Begriff Ergotron-StyleView-Klemmset-Infusionsstativ-für:
-
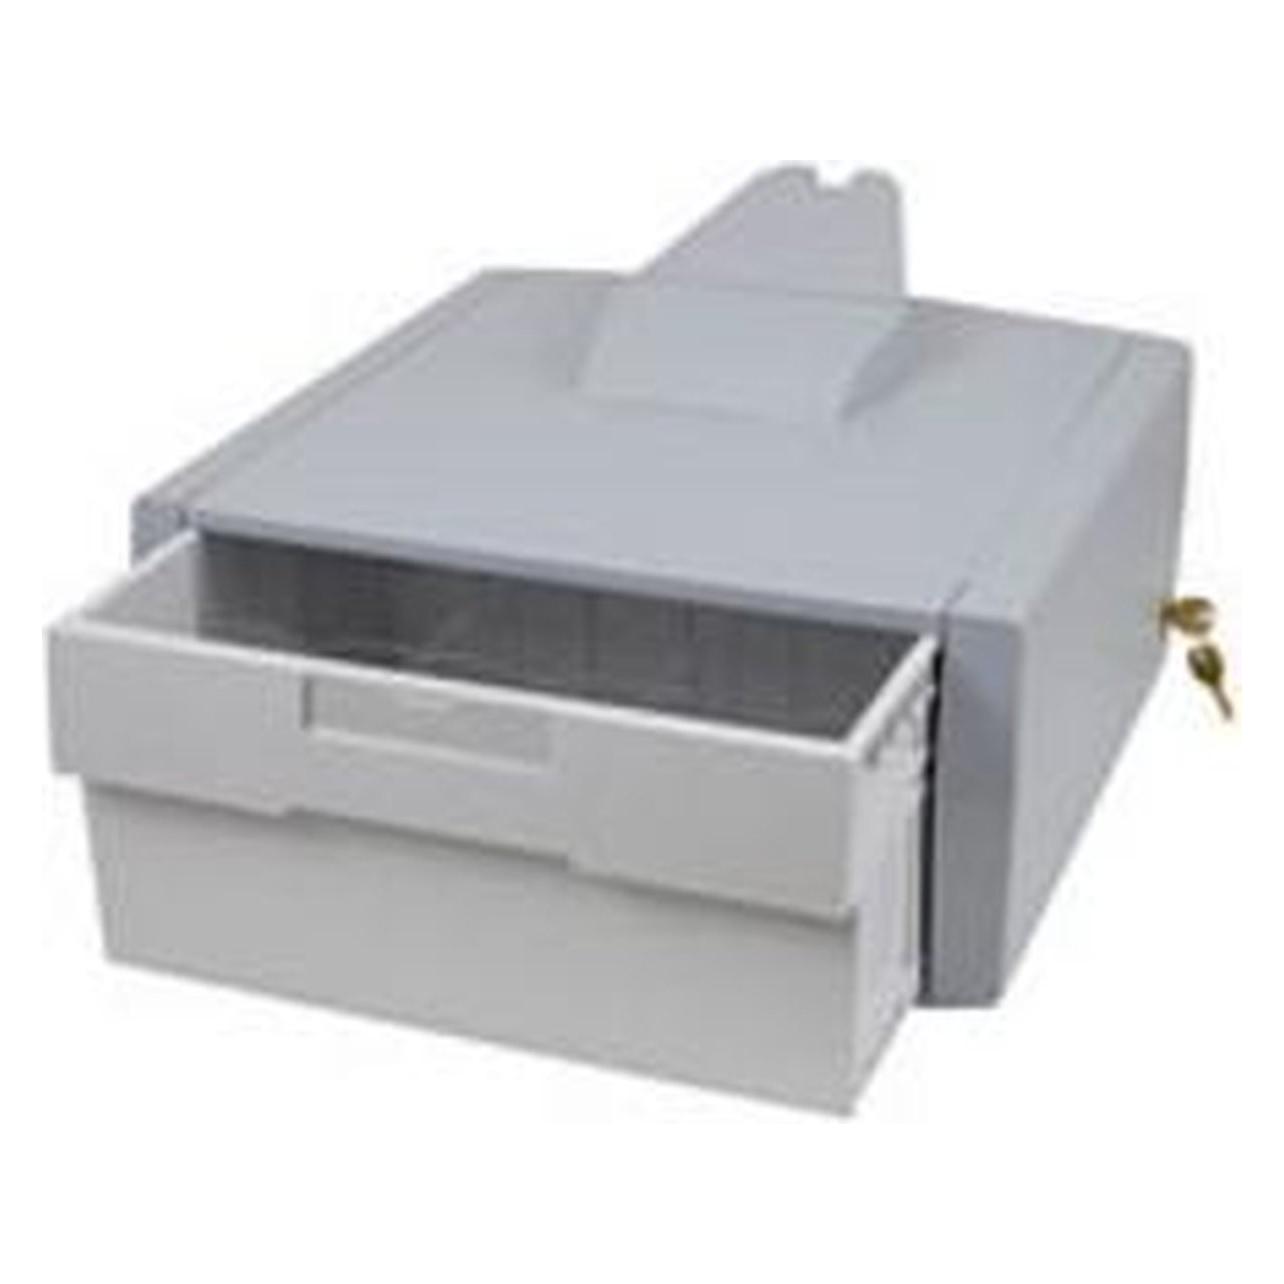
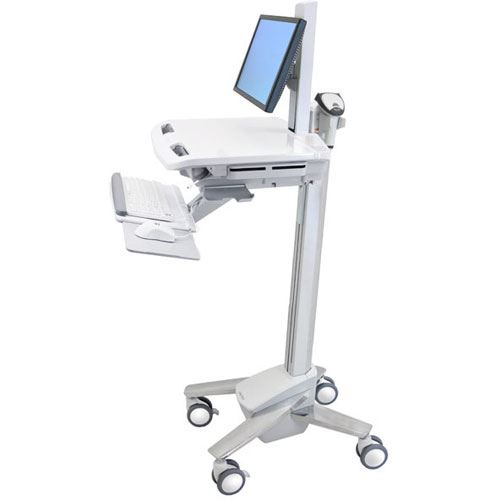
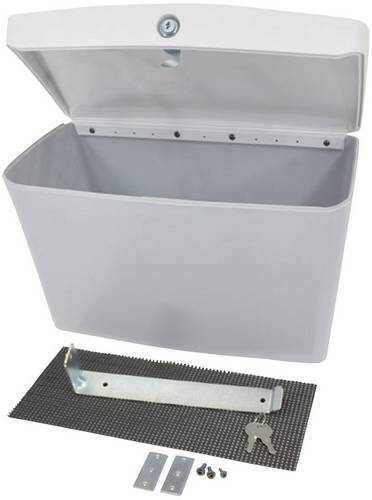
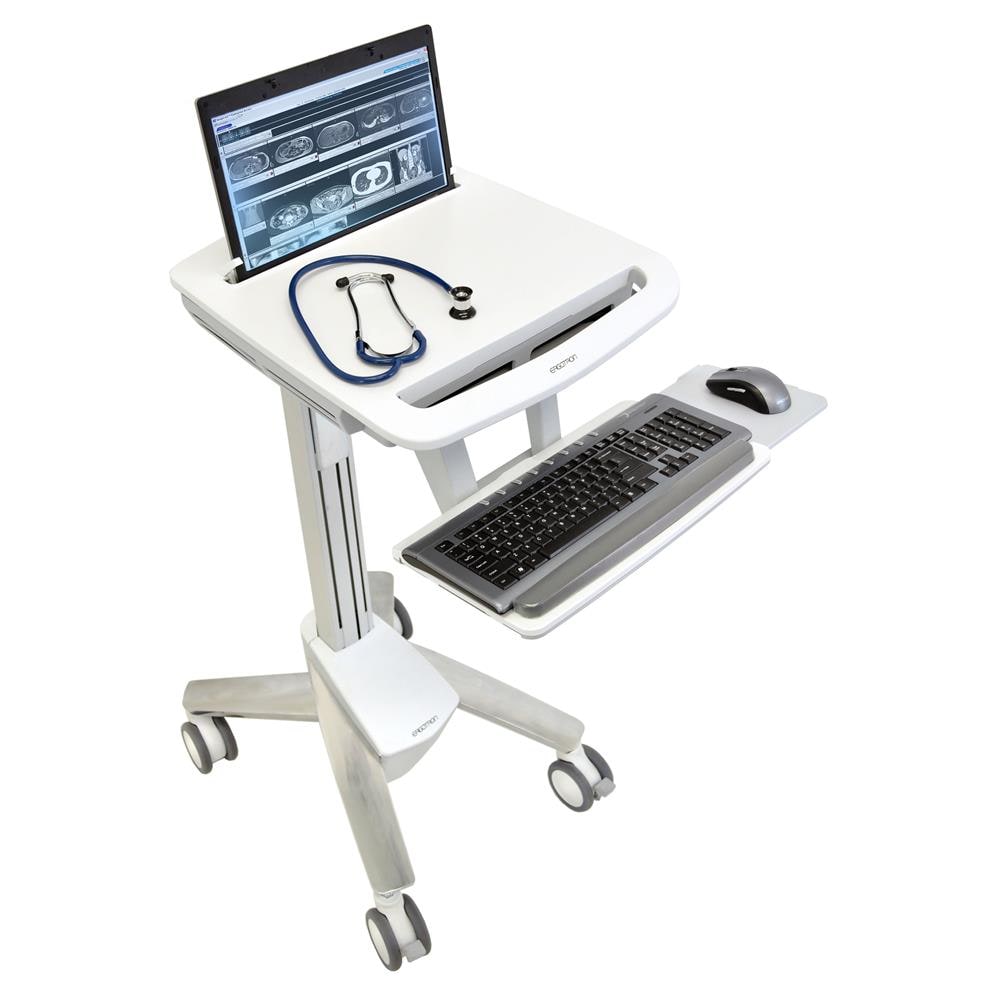
Ergotron Aufbewahrungsbehälter Passend für Serie (Halter): Ergotron StyleView Wagen Weiß, GrauErgänzen Sie Ihren StyleView-Wagen durch diesen mit einem Schlüssel versperrbaren Behälter zur praktischen Aufbewahrung verschiedener Gegenstände. Kann an jeder Stelle der Hauptsäule des Wagens auf dessen Rückseite befestigt werden. Verschließbarer Mehrzweckbehälter für die aufrechte Aufbewahrung von Flaschen mit Flüssigkeiten, Handschuhkartons, zusätzlichen Wischtuchbehältern usw.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Wohngebäudeversicherung für ein Haus noch Pflicht und empfehlenswert?
Eine Wohngebäudeversicherung ist in Deutschland nicht gesetzlich vorgeschrieben, jedoch wird sie dringend empfohlen. Sie schützt Hausbesitzer vor finanziellen Verlusten durch Schäden am Gebäude, die durch Feuer, Sturm, Hagel oder Leitungswasser entstehen können. Eine Wohngebäudeversicherung ist daher sinnvoll, um das Risiko abzusichern und hohe Reparaturkosten zu vermeiden. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
-
Braucht man für ein Feuer im Haus keinen Kamin?
Nein, man braucht nicht unbedingt einen Kamin, um ein Feuer im Haus zu machen. Es gibt verschiedene Möglichkeiten, ein Feuer zu entfachen, wie zum Beispiel mit einem offenen Feuerplatz, einem Holzofen oder einem Gaskamin. Wichtig ist jedoch, dass man die Sicherheitsvorschriften beachtet und geeignete Vorkehrungen trifft, um Brände zu vermeiden. **
-
Ist Starkregen ein Elementarschaden?
Ist Starkregen ein Elementarschaden? Starkregen kann als Elementarschaden betrachtet werden, da er häufig zu Überschwemmungen, Erdrutschen und anderen Schäden führen kann, die durch natürliche Ereignisse verursacht werden. Elementarschäden sind Schäden, die durch Naturgewalten wie Stürme, Überschwemmungen, Erdbeben oder Hagel verursacht werden. Starkregen kann daher als eine Form von Elementarschaden angesehen werden, da er unvorhersehbar ist und erhebliche Schäden an Gebäuden, Straßen und anderen Infrastrukturen verursachen kann. Versicherungen bieten oft spezielle Policen für Elementarschäden an, um Eigentümer vor den finanziellen Folgen solcher Naturkatastrophen zu schützen. **
Welche Art von Feuer richtet keinen Schaden an?
Ein kontrolliertes Feuer, wie beispielsweise in einem Kamin oder einer Feuerschale, kann keinen Schaden anrichten, solange es richtig überwacht wird und keine brennbaren Materialien in der Nähe sind. Feuer kann auch in bestimmten Situationen, wie beispielsweise bei einem Feuerwerk, als Unterhaltung dienen, ohne Schaden anzurichten. Es ist jedoch wichtig, dass Feuer immer mit Vorsicht und Respekt behandelt wird, da es potenziell gefährlich sein kann. **
Welche Arten von Schadensabdeckung bieten Versicherungsunternehmen für verschiedene Bereiche wie Gesundheit, Auto, Haus und Haftpflicht an?
Versicherungsunternehmen bieten für den Bereich Gesundheit Krankenversicherungen an, die die Kosten für Arztbesuche, Medikamente und Krankenhausaufenthalte abdecken. Im Bereich Auto bieten sie Kfz-Haftpflichtversicherungen, Teilkasko- und Vollkaskoversicherungen an, die Schäden an Fahrzeugen und Dritten abdecken. Für den Bereich Haus bieten sie Wohngebäudeversicherungen und Hausratversicherungen an, die Schäden an Gebäuden und persönlichem Eigentum abdecken. Im Bereich Haftpflicht bieten sie Privathaftpflichtversicherungen und Betriebshaftpflichtversicherungen an, die Schäden abdecken, die man anderen zufügt. **
Top-Angebote
Produkte zum Begriff Ergotron-StyleView-Klemmset-Infusionsstativ-für:
-
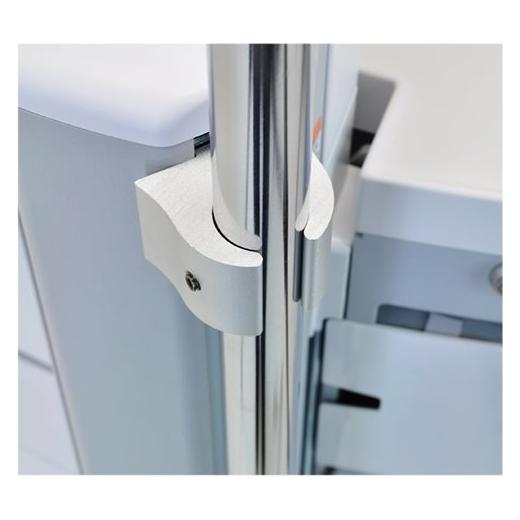
Ergotron Infusionsstativ-Klemme Passend für Serie (Halter): Ergotron StyleView Wagen AluminiumDas Klemmset erschafft eine praktische Verbindung zwichen einem Ergotron Wagen und einem Infusionsstativ. Mit jedem Ergotron Produkt das einen T-Slot hat kompatibel.36,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
-
Was bedeutet "haftpflicht schaden handy vorkasse"?
"Haftpflicht Schaden Handy Vorkasse" bedeutet, dass bei einem Schaden am Handy, der durch eine Haftpflichtversicherung abgedeckt ist, eine Vorauszahlung geleistet werden muss. Das bedeutet, dass der Versicherungsnehmer den Schaden zunächst selbst bezahlen muss und die Versicherung die Kosten im Anschluss erstattet. **
-
Ist eine Wohngebäudeversicherung für ein Haus noch Pflicht und empfehlenswert?
Eine Wohngebäudeversicherung ist in Deutschland nicht gesetzlich vorgeschrieben, jedoch wird sie dringend empfohlen. Sie schützt Hausbesitzer vor finanziellen Verlusten durch Schäden am Gebäude, die durch Feuer, Sturm, Hagel oder Leitungswasser entstehen können. Eine Wohngebäudeversicherung ist daher sinnvoll, um das Risiko abzusichern und hohe Reparaturkosten zu vermeiden. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
Ähnliche Suchbegriffe für Ergotron-StyleView-Klemmset-Infusionsstativ-für
-
Ergotron Aufbewahrungsbehälter Passend für Serie (Halter): Ergotron StyleView Wagen Weiß, GrauErgänzen Sie Ihren StyleView-Wagen durch diesen mit einem Schlüssel versperrbaren Behälter zur praktischen Aufbewahrung verschiedener Gegenstände. Kann an jeder Stelle der Hauptsäule des Wagens auf dessen Rückseite befestigt werden. Verschließbarer Mehrzweckbehälter für die aufrechte Aufbewahrung von Flaschen mit Flüssigkeiten, Handschuhkartons, zusätzlichen Wischtuchbehältern usw.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braucht man für ein Feuer im Haus keinen Kamin?
Nein, man braucht nicht unbedingt einen Kamin, um ein Feuer im Haus zu machen. Es gibt verschiedene Möglichkeiten, ein Feuer zu entfachen, wie zum Beispiel mit einem offenen Feuerplatz, einem Holzofen oder einem Gaskamin. Wichtig ist jedoch, dass man die Sicherheitsvorschriften beachtet und geeignete Vorkehrungen trifft, um Brände zu vermeiden. **
-
Ist Starkregen ein Elementarschaden?
Ist Starkregen ein Elementarschaden? Starkregen kann als Elementarschaden betrachtet werden, da er häufig zu Überschwemmungen, Erdrutschen und anderen Schäden führen kann, die durch natürliche Ereignisse verursacht werden. Elementarschäden sind Schäden, die durch Naturgewalten wie Stürme, Überschwemmungen, Erdbeben oder Hagel verursacht werden. Starkregen kann daher als eine Form von Elementarschaden angesehen werden, da er unvorhersehbar ist und erhebliche Schäden an Gebäuden, Straßen und anderen Infrastrukturen verursachen kann. Versicherungen bieten oft spezielle Policen für Elementarschäden an, um Eigentümer vor den finanziellen Folgen solcher Naturkatastrophen zu schützen. **
-
Welche Art von Feuer richtet keinen Schaden an?
Ein kontrolliertes Feuer, wie beispielsweise in einem Kamin oder einer Feuerschale, kann keinen Schaden anrichten, solange es richtig überwacht wird und keine brennbaren Materialien in der Nähe sind. Feuer kann auch in bestimmten Situationen, wie beispielsweise bei einem Feuerwerk, als Unterhaltung dienen, ohne Schaden anzurichten. Es ist jedoch wichtig, dass Feuer immer mit Vorsicht und Respekt behandelt wird, da es potenziell gefährlich sein kann. **
-
Welche Arten von Schadensabdeckung bieten Versicherungsunternehmen für verschiedene Bereiche wie Gesundheit, Auto, Haus und Haftpflicht an?
Versicherungsunternehmen bieten für den Bereich Gesundheit Krankenversicherungen an, die die Kosten für Arztbesuche, Medikamente und Krankenhausaufenthalte abdecken. Im Bereich Auto bieten sie Kfz-Haftpflichtversicherungen, Teilkasko- und Vollkaskoversicherungen an, die Schäden an Fahrzeugen und Dritten abdecken. Für den Bereich Haus bieten sie Wohngebäudeversicherungen und Hausratversicherungen an, die Schäden an Gebäuden und persönlichem Eigentum abdecken. Im Bereich Haftpflicht bieten sie Privathaftpflichtversicherungen und Betriebshaftpflichtversicherungen an, die Schäden abdecken, die man anderen zufügt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.